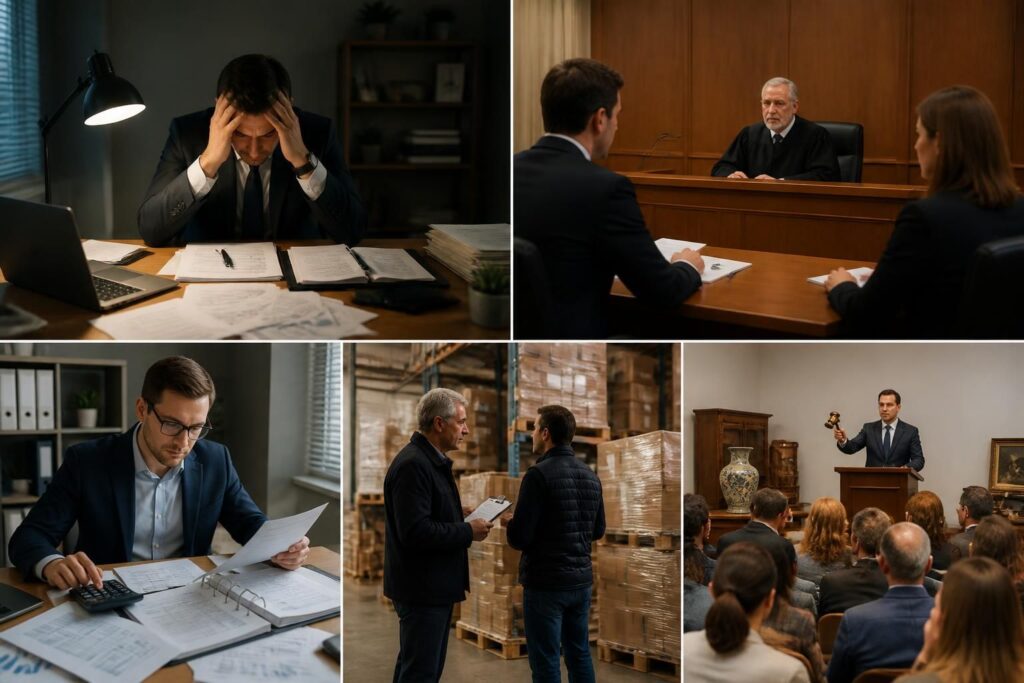
Le 18 mars 2026, dans un bureau vitré à Toulouse, un artisan venu chercher des réponses posait la question sans détour : « Est-ce que la banque peut toucher mon compte perso ? ». La procédure de liquidation judiciaire venait de tomber sur son entreprise, une petite structure passée trop vite de la tension de trésorerie à l’insolvabilité. Autour de la table, les documents s’empilaient déjà : relevés, contrats de crédit, notifications de créanciers, et cette inquiétude très concrète qui revient dès qu’un blocage de compte menace le quotidien.
La réponse n’est pas la même selon le statut, ni selon les flux réels qui ont circulé sur les comptes. Pour une SARL ou une SAS, le compte bancaire personnel du dirigeant n’est pas automatiquement visé par la liquidation judiciaire de la société. Pour un entrepreneur individuel ou un micro-entrepreneur, l’analyse se joue autrement : la séparation entre patrimoine professionnel et patrimoine personnel existe, mais elle doit être nette, lisible, prouvée. Ce qui complique tout, c’est le mélange des usages. Quand un compte dit « personnel » encaisse des clients, règle des fournisseurs ou absorbe des dépenses d’activité, il devient soudain beaucoup plus difficile à défendre face au liquidateur, aux créanciers ou à la banque. Ce jour-là, la frontière entre vie privée et activité ne tient plus à une étiquette, mais à la réalité des mouvements bancaires.
Dans un contexte où les défaillances restent élevées, avec 69 938 procédures relevées par la Banque de France à fin mars 2026 sur douze mois, la question n’a rien d’accessoire. Elle touche les artisans, commerçants, freelances, gérants de société et indépendants qui découvrent parfois trop tard que la procédure judiciaire ne s’arrête pas au jugement d’ouverture. Le liquidateur prend la main sur les actifs bancaires relevant de la masse, la banque peut geler un compte professionnel, et certaines opérations postérieures au jugement peuvent être annulées. Le vrai sujet n’est donc pas seulement de savoir si le compte est « bloqué », mais de comprendre quel patrimoine est engagé, pour quelle dette, et avec quelles preuves. Ce qui reste, c’est souvent une course courte et très technique.
Liquidation judiciaire et compte bancaire personnel : ce que la banque regarde d’abord
La scène est presque toujours la même. Le jugement tombe, l’activité ralentit ou s’arrête, puis la banque reçoit les notifications liées à la liquidation judiciaire. Le compte professionnel est le premier visé, parce qu’il concentre les flux de l’exploitation et que le dessaisissement du débiteur prive celui-ci de la main sur les biens compris dans la procédure.
Dans les faits, un virement fait après l’ouverture, un chèque encaissé trop tard ou un prélèvement passé au mauvais moment peut se retrouver contesté. Une décision de la cour d’appel de Paris du 14 janvier 2026 l’a rappelé sans ambiguïté : des opérations bancaires postérieures au jugement ont été jugées inopposables à la procédure, avec restitution des sommes au liquidateur. La leçon est rude, mais claire : dès le jugement, le réflexe n’est plus d’agir comme avant, c’est de sécuriser ce qui peut encore l’être.
Le cœur du dossier tient souvent à une question très simple : s’agit-il d’un compte réellement professionnel ou d’un compte de circulation hybride ? Quand les relevés montrent des encaissements clients, des paiements fournisseurs, des virements URSSAF et des achats de stock, le raisonnement du juge bascule vite. À l’inverse, un compte utilisé pour les charges familiales, le loyer du foyer, le supermarché et des dépenses privées conserve une identité plus facile à démontrer. Dans ce type de contentieux, la réalité des flux compte davantage que le nom imprimé sur le relevé bancaire.
Quand le compte professionnel est gelé, les réflexes utiles changent vite
Le premier mouvement consiste à demander à la banque une explication écrite. S’agit-il d’un gel lié au jugement, d’une saisie-attribution, d’une demande du liquidateur ou d’une mesure de conformité ? Le traitement ne sera pas le même, ni les délais de contestation.
Ensuite, il faut conserver tout ce qui peut prouver l’état des comptes au moment du basculement. Relevés, courriers, contrats, justificatifs d’opérations et copie du jugement deviennent les pièces centrales d’un dossier qui se joue souvent sur la preuve plus que sur l’émotion. Dans une liquidation judiciaire, la précipitation coûte cher ; la chronologie, elle, protège.
- Identifier la nature du compte : personnel, professionnel ou usage mixte.
- Vérifier l’origine de la dette : activité, caution, crédit privé, impôt, dette familiale.
- Réunir les relevés bancaires : compte personnel et compte professionnel sur plusieurs mois.
- Conserver les courriers de la banque et du liquidateur.
- Agir vite en cas de saisie : le délai de réaction peut être court.
Compte bancaire personnel et liquidation judiciaire : pourquoi la protection dépend des preuves
En principe, le compte bancaire personnel est protégé lorsque la dette est strictement professionnelle et que la séparation des patrimoines a été respectée. L’article L. 526-22 du Code de commerce distingue le patrimoine professionnel, constitué des biens utiles à l’activité, du patrimoine personnel. Sur le papier, la ligne est nette. Dans la vraie vie, elle se fragilise dès qu’un entrepreneur mélange les usages ou laisse passer des flux de l’entreprise sur ses comptes privés.
Une affaire jugée à Béthune le 19 mars 2026 l’a illustré : le juge de l’exécution a levé une saisie-attribution visant un compte personnel, après avoir vérifié son intitulé, la nature majoritairement privée des dépenses et l’existence d’un autre compte pour l’activité. Ce type de décision montre que le nom du compte aide, mais ne suffit pas. Ce sont les relevés, les habitudes bancaires et l’organisation réelle des paiements qui font foi.
Chez un entrepreneur individuel, le point sensible est là. La réforme a clarifié la séparation entre patrimoines, mais elle n’a pas supprimé la nécessité de la démontrer. Si le compte perso reçoit des clients ou règle les fournisseurs, le liquidateur peut soutenir qu’il relève en pratique du périmètre professionnel. À l’inverse, si les flux privés dominent et qu’un autre compte sert à l’activité, l’argument de protection devient solide. Le dossier ne se gagne pas sur une déclaration d’intention, il se gagne sur une trajectoire bancaire cohérente.
| Situation | Risque pour le compte personnel | Point décisif |
|---|---|---|
| SARL ou SAS en liquidation | Faible en principe | Séparation société / dirigeant, sauf caution ou garantie personnelle |
| Entrepreneur individuel avec comptes séparés | Modéré si les flux sont nets | Preuve de la séparation et absence de mélange |
| Compte personnel utilisé comme compte pro | Élevé | Analyse concrète des flux et usages réels |
| Caution personnelle signée | Élevé | Engagement contractuel distinct de la liquidation |
Le cas des micro-entrepreneurs et des indépendants
La recherche autour de la liquidation judiciaire et du compte bancaire personnel vise souvent les micro-entrepreneurs, parce qu’ils confondent parfois simplicité administrative et protection automatique. Or la protection n’est réelle que si la séparation est respectée dans les faits. La cour d’appel de Lyon l’a rappelé le 2 avril 2026 en limitant la procédure au seul patrimoine professionnel, notamment parce que les comptes et les dettes personnelles restaient distincts.
Le message est nuancé, mais utile : la liquidation n’absorbe pas par principe l’épargne personnelle, le compte courant familial ou le compte joint, à condition qu’ils ne servent pas à l’activité. Le vrai danger apparaît quand les écritures se croisent. Un paiement URSSAF, puis un achat de stock, puis un virement privé, et la lecture se brouille. À ce stade, la banque ou le liquidateur peut contester la séparation et tenter d’étendre la portée de la procédure.
Quand le blocage de compte personnel devient possible malgré tout
Il existe plusieurs situations où le compte personnel peut être touché. La première tient à la confusion des patrimoines : un même compte sert à tout, sans séparation durable. La deuxième concerne les garanties personnelles, les cautions ou les sûretés signées auprès de la banque. La troisième relève des dettes personnelles, qui restent naturellement poursuivables sur le patrimoine privé.
Une autre hypothèse se présente quand l’entrepreneur cesse toute activité indépendante. Dans certains cas, la séparation patrimoniale peut alors être remise en cause selon les conditions prévues par le Code de commerce. Enfin, les comportements anormaux pèsent lourd : transferts de trésorerie avant l’ouverture, paiements sélectifs, absence de comptabilité, ou organisation d’insolvabilité. Là, la procédure judiciaire dépasse largement la simple question d’un compte gelé.
Il faut également garder à l’esprit qu’une société en liquidation judiciaire n’entraîne pas mécaniquement la saisie des comptes privés du dirigeant. En revanche, la situation change vite si une caution a été signée ou si le dirigeant a engagé sa responsabilité personnelle. C’est souvent dans ces détails contractuels que le dossier bascule.
Le rôle du redressement judiciaire et de la cession d’actifs dans la lecture du dossier
Avant la liquidation, beaucoup d’entreprises passent par une phase de tension où le redressement judiciaire a été envisagé, parfois trop tard. Quand le redressement échoue, la logique devient celle de la réalisation des biens et de la cession d’actifs. À ce moment-là, chaque mouvement bancaire est relu à l’aune du dossier collectif des créanciers.
Pour le dirigeant, la différence est capitale. Un compte privé réellement séparé doit rester à l’écart, tandis que les comptes professionnels ou hybrides peuvent être absorbés dans la mécanique de liquidation. C’est aussi la raison pour laquelle certaines décisions récentes se montrent très attentives à la preuve des flux, plutôt qu’à la seule situation déclarée.
Pour comprendre la mécanique complète de la procédure, il peut être utile de relire les étapes d’une liquidation judiciaire et les points de vigilance du dirigeant. Un aperçu clair est disponible dans ce guide sur les étapes de la liquidation judiciaire, utile pour situer le moment exact où le compte devient sensible. Cette chronologie éclaire aussi la frontière entre ce qui relève encore de l’exploitation et ce qui entre déjà dans le périmètre de la procédure.
Que faire si la banque bloque un compte bancaire personnel après une liquidation judiciaire
La première chose à faire est d’obtenir un écrit. Sans explication formelle, impossible de savoir s’il s’agit d’une mesure interne, d’une saisie, d’une demande du liquidateur ou d’un simple contrôle de conformité. Ensuite, il faut réunir les preuves utiles : relevés des deux comptes, contrats de caution, jugement, courriers bancaires, justificatifs de dépenses privées et preuve que les flux professionnels passaient ailleurs.
Si le blocage vient d’une saisie-attribution, la réaction doit être rapide. Il faut vérifier la dette, la date, le titre exécutoire et la nature exacte du compte saisi. Si le blocage découle de la liquidation elle-même, le dialogue doit se faire avec le liquidateur et la banque, car le traitement d’un compte personnel distinct n’est pas le même que celui d’un compte professionnel ou utilisé comme tel.
Dans certains dossiers, la banque se montre prudente jusqu’à la clôture de la procédure, surtout lorsqu’un doute pèse sur la séparation des patrimoines. Dans d’autres, elle demande des justificatifs précis avant de lever le gel. Ce qui compte alors, c’est la cohérence d’ensemble. Plus la séparation a été stable dans le temps, plus la défense devient lisible.
| Pièce à réunir | Pourquoi elle compte | Ce qu’elle permet de prouver |
|---|---|---|
| Relevés du compte personnel | Lecture des usages réels | Nature privée des dépenses |
| Relevés du compte professionnel | Distinction des flux | Existence d’un compte dédié à l’activité |
| Jugement de liquidation judiciaire | Point de départ de la procédure | Portée temporelle du dessaisissement |
| Contrats de caution ou de garantie | Engagement personnel distinct | Risque porté par le patrimoine privé |
| Courriers de la banque et du liquidateur | Motif exact du blocage | Voie de contestation pertinente |
Liquidation judiciaire et compte bancaire personnel : ce qui reste vraiment transférable
Ce qui se transfère d’un dossier à l’autre, ce n’est pas une recette miracle. C’est une méthode de preuve. Un compte personnel bien séparé, des relevés cohérents, un usage privé constant et l’absence de mélange durable créent une base solide face à une saisie ou à un blocage de compte. À l’inverse, si la trésorerie de l’activité a circulé partout, rien n’est vraiment transférable sans risque.
Les dirigeants qui traversent une liquidation judiciaire retiennent souvent la même chose au bout du compte : les tribunaux regardent les faits avant les mots. Le nom du compte aide, mais les flux racontent l’histoire réelle. Et dans ce genre de dossier, l’histoire financière finit toujours par se lire sur les relevés.
Pour un éclairage complémentaire sur la situation du dirigeant, un détour par la page consacrée à la liquidation judiciaire du dirigeant permet de mieux comprendre où commence, et où s’arrête, l’exposition personnelle. Ce qui reste, c’est une idée simple : en matière d’insolvabilité, la séparation patrimoniale n’est utile que si elle a été vécue comme une règle de gestion, pas comme une formule de fin de trimestre.
La banque peut-elle bloquer un compte bancaire personnel après une liquidation judiciaire ?
En principe, non si le compte est réellement personnel et si la dette est professionnelle. Le blocage devient possible en cas de caution, de dette personnelle, de confusion des patrimoines ou de saisie régulière sur un compte qui sert aussi à l’activité.
Un entrepreneur individuel est-il protégé comme un dirigeant de société ?
Pas de la même manière. Le patrimoine personnel est séparé du patrimoine professionnel, mais cette séparation doit être démontrée par les relevés, l’usage réel des comptes et l’absence de mélange des flux.
Que faire si le compte personnel est saisi par erreur ?
Il faut demander rapidement l’explication écrite de la banque, réunir les relevés, vérifier la nature de la dette et saisir le juge compétent si le compte saisi ne fait pas partie du gage du créancier.
Le compte professionnel peut-il encore être utilisé après le jugement ?
Non, il ne doit plus être utilisé comme avant. Après l’ouverture de la liquidation judiciaire, le liquidateur prend la main sur les biens concernés et les opérations postérieures peuvent être contestées.
Les dettes personnelles sont-elles effacées par la liquidation ?
Non. La procédure vise les dettes professionnelles liées à l’activité. Les dettes personnelles continuent de suivre leur propre régime et peuvent viser le patrimoine privé.